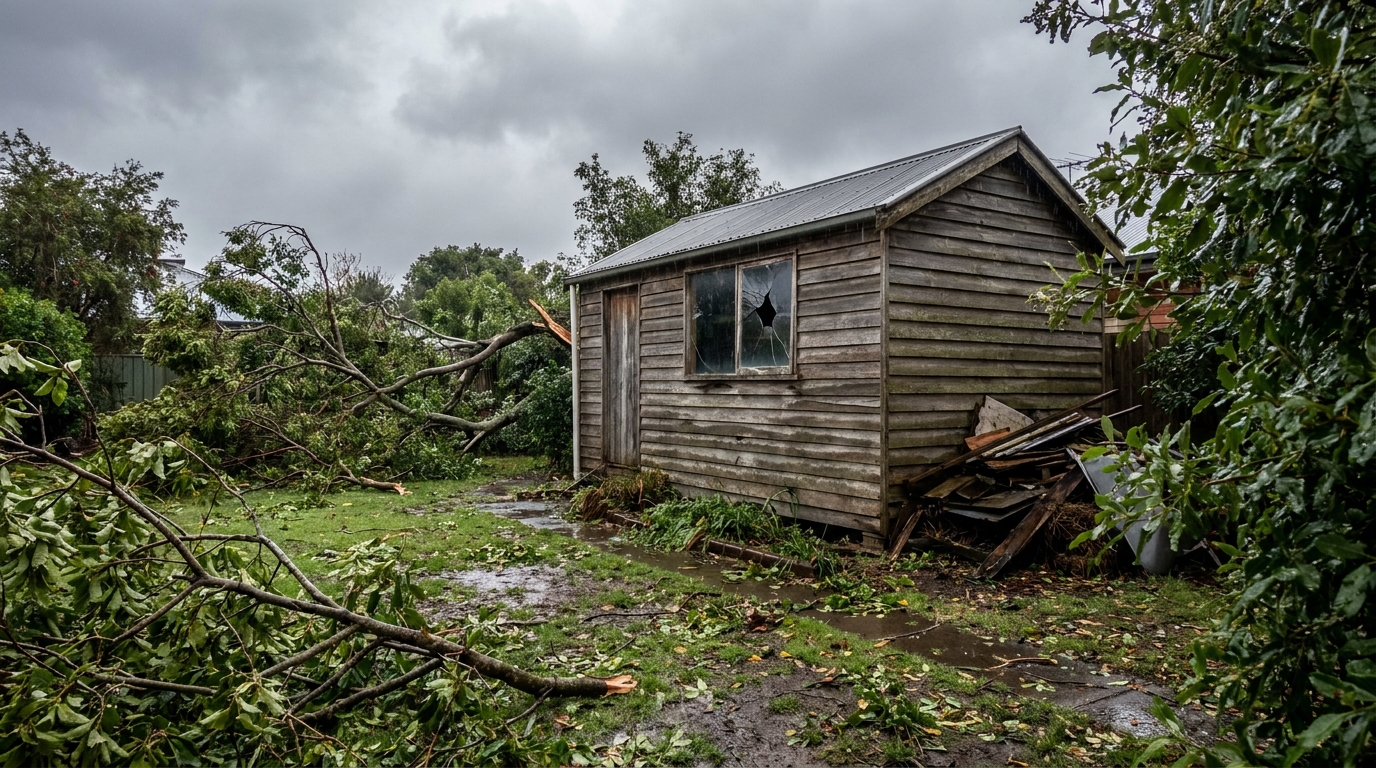
Ein Gartenhaus kostet je nach Größe und Material zwischen 1.500 und 15.000 Euro, dazu kommt der Inhalt: Rasenmäher, Werkzeug, Fahrräder, Gartenmöbel. Zusammen ist das ein Wert, den kaum jemand aus der Portokasse ersetzt. Trotzdem fällt die Frage nach der Versicherung meistens erst nach dem ersten Sturmschaden.
Diese sechs Fragen klären, welche Police im Ernstfall greift.
Ist das Gartenhaus in der Wohngebäudeversicherung enthalten?
Manchmal, aber nicht automatisch. Nebengebäude wie Garagen, Carports und Gartenhäuser sind mitversichert, wenn sie im Vertrag ausdrücklich aufgeführt sind.
Entscheidend sind drei Bedingungen:
- Das Gartenhaus steht auf demselben Grundstück wie das versicherte Wohngebäude.
- Es ist fest mit dem Boden verbunden, also gegründet oder auf einem Fundament errichtet.
- Es war bei Vertragsschluss vorhanden oder wurde dem Versicherer nachträglich gemeldet.
Der dritte Punkt ist der, an dem die meisten Fälle scheitern. Wer das Gartenhaus zwei Jahre nach Abschluss der Wohngebäudeversicherung aufgestellt hat und nichts gemeldet hat, steht im Schadenfall ohne Schutz da.
Sehen Sie deshalb im Versicherungsschein nach. Dort steht unter Nebengebäuden entweder eine konkrete Aufzählung oder eine pauschale Mitversicherung bis zu einem bestimmten Wert.
Welche Schäden deckt die Gebäudeversicherung ab?
Der Standardumfang einer Wohngebäudeversicherung umfasst Feuer, Leitungswasser sowie Sturm und Hagel. Sturmschäden werden dabei erst ab Windstärke 8 reguliert.
Alles darüber hinaus ist optional:
| Gefahr | im Standard enthalten | Anmerkung |
|---|---|---|
| Feuer, Blitzschlag | ja | auch Rußschäden |
| Sturm ab Windstärke 8, Hagel | ja | Nachweis über Wetterdaten |
| Leitungswasser | ja | selten relevant beim Gartenhaus |
| Überschwemmung, Starkregen | nein | nur mit Elementarschadenbaustein |
| Schneedruck | nein | nur mit Elementarschadenbaustein |
| Vandalismus | nein | eigener Baustein nötig |
| Einbruchdiebstahl am Gebäude | teilweise | Schäden an Tür und Fenster |
Der Elementarschadenbaustein kostet 30 bis 120 Euro im Jahr und deckt genau die Gefahren ab, die bei freistehenden Nebengebäuden am häufigsten zuschlagen.
Prüfen Sie außerdem die Versicherungssumme. Nebengebäude sind häufig nur bis zu einem Prozentsatz der Hauptgebäudesumme mitversichert, etwa fünf Prozent. Bei einem hochwertigen Gartenhaus reicht das nicht immer aus. Wer den bestehenden Vertrag ohnehin prüft, sollte den Umfang gegen den Markt halten und eine passende Gebäudeversicherung finden, die Nebengebäude und Elementarschäden ohne teure Zusatzbausteine einschließt, denn genau in diesem Punkt unterscheiden sich die Tarife erheblich.
Wer zahlt für den Inhalt?
Nicht die Gebäudeversicherung. Alles, was nicht fest mit dem Gebäude verbunden ist, gehört zum Hausrat.
Die Hausratversicherung schützt den Inhalt von Nebengebäuden allerdings meist nur eingeschränkt, weil sich der Versicherungsort auf die Wohnung bezieht. Üblich sind Klauseln, die für Nebengebäude auf demselben Grundstück eine gedeckelte Summe vorsehen, häufig 1.000 bis 5.000 Euro, und Einbruchdiebstahl nur dann ersetzen, wenn das Gartenhaus verschlossen war und Einbruchspuren vorliegen.
Ein einfaches Vorhängeschloss reicht dafür oft nicht. Viele Bedingungswerke verlangen ein Sicherheitsschloss und massive Türen. Wer im Gartenhaus einen E-Bike-Akku, eine teure Motorsäge oder Werkzeug im vierstelligen Bereich lagert, sollte das schriftlich mit dem Versicherer klären.
Wann brauchen Sie eine eigene Gartenhausversicherung?
Eine separate Police ist in drei Konstellationen sinnvoll oder notwendig.
Im Kleingarten. Gartenhäuser in Kleingartenanlagen liegen nicht auf dem eigenen Wohngrundstück und sind deshalb nie über die Wohngebäudeversicherung des Hauses gedeckt. Viele Vereine bieten Sammelverträge an, die häufig günstiger sind als Einzelpolicen.
Beim Wochenendhaus. Sobald das Gebäude zum Übernachten genutzt wird, gilt es versicherungstechnisch nicht mehr als reines Gartenhaus. Hier braucht es einen eigenen Tarif für Wochenendhäuser.
Bei hohem Wert. Ein ausgebautes Gartenhaus mit Strom, Wasser und Innenausbau übersteigt die pauschale Mitversicherung schnell.
Die Kosten einer eigenständigen Gartenhausversicherung liegen je nach Wert und Umfang bei 60 bis 250 Euro im Jahr.
Was ist bei Schäden an Dritten?
Ein Punkt, der in der Diskussion um Gebäude und Inhalt regelmäßig untergeht. Löst sich bei Sturm ein Dachteil und beschädigt das Auto des Nachbarn, ist das kein Gebäudeschaden, sondern ein Haftpflichtfall.
Für Eigentümer eines selbst bewohnten Hauses greift dafür die Privathaftpflichtversicherung. Wer vermietet, braucht eine Haus- und Grundbesitzerhaftpflicht.
Wichtig dabei: Die Haftung setzt eine Pflichtverletzung voraus. Wer sein Gartenhaus regelmäßig prüft und instand hält, haftet für einen echten Sturmschaden in der Regel nicht. Wer ein morsches Dach jahrelang ignoriert hat, dagegen schon.
Was tun, wenn der Schaden eingetreten ist?
Die Reihenfolge entscheidet über die Regulierung:
- Schaden dokumentieren, bevor aufgeräumt wird. Fotos aus mehreren Winkeln, auch vom Umfeld.
- Weiteren Schaden abwenden, etwa durch Abdecken. Das ist eine vertragliche Pflicht.
- Versicherer unverzüglich melden, telefonisch und anschließend schriftlich.
- Bei Einbruch die Polizei einschalten und die Anzeigenbestätigung aufbewahren.
- Stehlgutliste erstellen mit Anschaffungsdatum und Wert, Belege beilegen.
- Nichts entsorgen, bevor der Versicherer zugestimmt hat.
Punkt zwei wird am häufigsten falsch verstanden. Eine Notabdeckung ist Pflicht, eine endgültige Reparatur vor der Besichtigung dagegen riskant.
Zahlen zu Sturm- und Elementarschäden in Deutschland veröffentlicht der Gesamtverband der Deutschen Versicherungswirtschaft jährlich. Sie zeigen, dass die Schadenhäufigkeit bei Nebengebäuden deutlich zunimmt.
Kurz zusammengefasst
- Gartenhaus im Versicherungsschein prüfen und notfalls nachmelden.
- Elementarschäden einschließen, sonst fehlen Starkregen und Schneedruck.
- Für den Inhalt die Grenzen der Hausratversicherung klären.
- Im Kleingarten oder beim Wochenendhaus eine eigene Police abschließen.
- Schäden vor dem Aufräumen fotografieren.
Ein Punkt zum Schluss, der nichts kostet: Fotografieren Sie Ihr Gartenhaus einmal im Jahr von allen vier Seiten und heben Sie die Kaufbelege für die Einrichtung auf. Im Schadenfall ist der Nachweis über Zustand und Wert die häufigste Hürde, und er lässt sich nachträglich nicht mehr führen.
Wer beim Prüfen ohnehin im Garten steht, sollte gleich die Bausubstanz kontrollieren. Worauf es bei Standort, Fundament und Genehmigung ankommt, fasst der Beitrag dazu zusammen, worauf es beim Gartenhaus im eigenen Garten ankommt. Und weil Feuchtigkeit der häufigste schleichende Schaden ist, den keine Police ersetzt, lohnt der Blick auf die Hinweise zur Belüftung im Gartenhaus.